Domain pdee.de kaufen?
Wir ziehen mit dem Projekt
pdee.de um.
Sind Sie am Kauf der Domain
pdee.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pdee.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
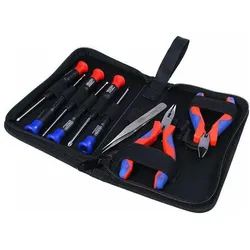
InLine Werkzeugset für Computer und Elektronik, 9-teilig, Computer WerkzeugWer regelmässig an seinem Rechner herumschraubt, individuelle Lösungen im Bereich Design, Ausstattung oder Leistung wünscht und diese auch gerne selbst zusammenbaut, ist auf hochwertiges Werkzeug zur Umsetzung seiner kreativen Ideen angewiesen. Dieses Werkzeugset für Elektronik und Computer beinhaltet sechs Schraubendreher verschiedener Grösse mit Schlitz- und Kreuzschlitz, einen Seitenschneider, eine Spitzzange und eine Pinzette. Die Werkzeuge sind angenehm griffig sowie gut isoliert und werden in einer praktischen Tasche geliefert.30,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
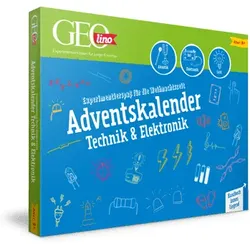
GEOLINO Adventskalender Technik & ElektronikExperimentierspaß für die Weihnachtszeit Technik ganz einfach: Mit diesem Adventskalender entdecken Kinder ab 8 Jahren die spannende Welt der Elektronik. Hinter jedem Türchen verbirgt sich ein anderes Experiment, das sich mithilfe der Bauteile und des Handbuchs auch ohne Vorkenntnisse im Handumdrehen durchführen lässt. Im Mittelpunkt stehen Transistoren, Leuchtdioden, ein Lichtsensor und ein kleiner Lautsprecher. Daraus entstehen geheime Lichtzeichen, gespeicherte Energie, Lichtblitze ohne Batterie, LED-Blinker und vieles mehr! Ausführlich erklärt Mit dabei ist ein ausführliches Handbuch, das alle Experimente Schritt für Schritt und mit vielen Abbildungen erläutert. Das erklärt nicht nur die einzelnen Versuche, sondern gibt auch auf anschauliche Weise Einblick in die Funktionsweise der Bauteile und wie sie zusammenspielen. Die spielerische Herangehensweise ermuntert zum kreativ...12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
InLine Werkzeugset für Computer und Elektronik, 9-teilig, Computer WerkzeugWer regelmässig an seinem Rechner herumschraubt, individuelle Lösungen im Bereich Design, Ausstattung oder Leistung wünscht und diese auch gerne selbst zusammenbaut, ist auf hochwertiges Werkzeug zur Umsetzung seiner kreativen Ideen angewiesen. Dieses Werkzeugset für Elektronik und Computer beinhaltet sechs Schraubendreher verschiedener Grösse mit Schlitz- und Kreuzschlitz, einen Seitenschneider, eine Spitzzange und eine Pinzette. Die Werkzeuge sind angenehm griffig sowie gut isoliert und werden in einer praktischen Tasche geliefert.30,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Praxis - WTH 7. Schulbuch. Wirtschaft / Technik / Haushalt. Oberschulen in Sachsen Ausgabe 2020Praxis - WTH 7. Schulbuch. Wirtschaft / Technik / Haushalt. Oberschulen in Sachsen Ausgabe 2020 , Ausgabe 2020 , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 202004, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Praxis - WTH / Soziales / Wirtschaft / Technik / Haushalt und Soziales für Oberschulen in Sachsen - Ausgabe 2020##, Seitenzahl/Blattzahl: 152, Keyword: Hauswirtschaft; Unterrichtswerke; Wirtschaftslehre, Fachschema: Hauswirtschaft / Schulbuch~Technik / Schulbuch~Wirtschaftslehre / Schulbuch, Bildungsmedien Fächer: Hauswirtschaftslehre~Technik~Wirtschaftslehre nicht kaufmännisch, Fachkategorie: Schule und Lernen: Wirtschaftswissenschaften~Schule und Lernen: Familie und Hauswirtschaft, Region: Sachsen, Bildungszweck: Für die Oberschule~7.Lernjahr, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Design und Technik, Thema: Verstehen, Bundesländer: SN, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 263, Breite: 193, Höhe: 12, Gewicht: 472, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000061337001 V60286-9783141168600-1 B0000061337002 V60286-9783141168600-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Bundesländer: Sachsen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,23,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dimarzio, Jerome: Android Smartphones für DummiesAndroid Smartphones für Dummies , Sie haben ein Android-Smartphone und möchten wissen, was damit alles möglich ist? Dieses Buch bietet Ihnen einen Crash-Kurs in der Nutzung von Android, ganz egal, welches Gerät Sie besitzen. Dabei lernen Sie mehr als nur die Grundlagen des Chattens und Fotografierens. Jerome F. DiMarzio gibt Ihnen Profi-Tipps und -Tricks, an die Hand, wie Sie Ihr Telefon anpassen, Einstellungen optimieren, soziale Medien sicher nutzen und das Beste aus Apps und Widgets herausholen. Mit vielen Schritt-für-Schritt-Anleitungen ist dieses Buch Ihr freundlicher Ratgeber für das Betriebssystem Android. , Radlager > Sportfederung , Auflage: 5. Auflage, Erscheinungsjahr: 20230412, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Dimarzio, Jerome, Übersetzung: Peyton, Christine, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 282, Themenüberschrift: COMPUTERS / Operating Systems / General, Keyword: Android; Android Buch; Android Einsteiger; Android Kamera; Android Smartphone; Android verstehen; Apps installieren; Betriebssystem; Betriebssysteme / Sonstige; Computer-Ratgeber; Einführung Android; Handy einrichten; Smartphone E-Mails; Smartphone Einstellungen; Smartphone Fotos; Smartphone Spiele; Smartphone einrichten, Fachschema: Android (Betriebssystem)~Smartphone / Android~Betriebssystem (EDV)~Operating System~Computer / PC-Hardware, Fachkategorie: Computerhardware, Warengruppe: HC/Betriebssysteme/Benutzeroberflächen, Fachkategorie: Betriebssysteme, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 240, Breite: 177, Höhe: 20, Gewicht: 525, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2732774,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.